

出口暴增背后暗藏结构性分化 国产机器人出海遭遇 “重交付” 考验
2026 年上半年,国产机器人交出一份亮眼的外贸成绩单。海关数据显示,国内机器人出口额达到 248.5 亿元,同比大幅增长 359.0%,半年出口规模已经超过过去数年总和。其中人形机器人增长势头尤为突出,全球每十台人形机器人中,大约九台产自中国,国产机器人在全球人形赛道的出货优势已经确立,出海热潮扑面而来。
光鲜的增长数据之下,一份来自产业端的拆解数据,揭开了市场热度背后的真实结构。高工机器人产业研究所统计显示,当前出口的人形机器人里,文娱商演、科教实训场景采购占比合计超过 60%,导览导购类应用占比约 19%;真正落地智能制造产线的机器人仅占 13%,仓储物流场景占比更低,只有 5%。
简单来说,绝大多数卖到海外的国产人形机器人,更多是在展厅、课堂、演出舞台上完成展示、演示、科普教学任务,能够稳定在工厂产线、仓储库区承担重复性生产作业的产品占比不足两成。这种场景分布的错位,指向一个行业共识:现阶段具身智能的技术能力,还很难适配工业生产里复杂、连续、高容错的真实作业需求。舞台上流畅的动作展示,和产线里持续稳定、低故障率的生产要求,仍然存在巨大鸿沟。
不少行业人士将其概括为 “演示型机器人” 和 “生产型机器人” 的分野。文娱科教场景对机器人的容错空间更大,单次任务短、工况简单,即使出现动作偏差也不会造成生产损失;但工业场景对精度、稳定性、连续作业能力、故障自处理能力要求严苛。当前多数人形机器人的算法、运动控制、环境泛化能力,优先满足了展示效果,距离工业落地的标准还有较长迭代周期。
当产品跨越国境销往海外,技术短板之外,另一重难题随之凸显,国产机器人出海正在陷入高成本的 “重交付” 模式。和标准化消费电子不同,具身智能机器人不是插上电源就能长期稳定运行的标准化商品。每进入一个全新场景,都需要针对现场环境、任务流程重新调试、适配、训练模型。场景非标化,让机器人出海从简单卖货,变成了项目制交付。
物理距离进一步放大了交付压力。国内工程师远程调试存在网络延迟、现场感知不足的局限;一旦硬件故障、系统报错,可选方案无外乎两种:要么把设备寄回国内检修,跨境物流周期长、运费高昂;要么安排工程师跨国赴现场调试,差旅、人工成本居高不下。有企业测算,部分机型单次跨国售后的综合成本,甚至接近机器人本身售价。
海外本地化服务能力不足,成为普遍痛点。欧美市场本地技工薪酬标准高,具备人形机器人调试、维修能力的专业人员稀缺。多数国产机器人厂商尚未搭建起覆盖主要海外市场的备件仓、本地化技术团队,售后响应周期拉长。海外客户的顾虑也随之而来:机器人买回去之后,能不能持续迭代、故障能不能快速修复、后续的软件升级和运维有没有保障。
除此之外,海外合规门槛、不同区域的本地化使用习惯,同样抬高交付成本。欧盟新的机械法规、AI 相关安全评估要求,北美市场的准入限制,不同国家的数据安全、网络监管规则,都需要企业提前完成认证、适配,认证周期和费用进一步压缩利润空间。
在受访业内人士看来,文娱、科教、商演场景的订单,对国产机器人出海并非没有价值。这类订单带来规模化出货,摊薄硬件研发成本,帮助企业在真实海外环境中采集数据、打磨算法,积累海外客户与渠道资源,是产业早期必经的阶段。但如果长期停留在展示类场景,机器人产业很难真正释放生产力价值,高增长也容易陷入 “有量无利、有热度无落地” 的困境。
产业的长期目标,是推动机器人从展台走向车间。多位厂商负责人表示,接下来的研发重心,会从优先追求动作观赏性,转向提升复杂环境下的稳定性、泛化能力、故障自愈能力,打磨适配工业、仓储场景的标准化方案。交付模式也需要同步转型,从国内工程师远程兜底、飞赴海外抢修的重交付模式,逐步搭建海外备件库、培训本地集成商和技术服务商,建立本地化运维体系,降低跨境服务成本。
出口数据的爆发,证明国产机器人已经拿到了进入全球市场的入场券。但衡量产业成熟度的标尺,从来不是出货量,而是能够真正在生产场景持续创造价值的落地规模。对国产具身智能赛道而言,高增长是起点,如何跳出 “演示经济”,完成从展品到生产工具的跨越,破解出海的重交付难题,才是接下来最核心的考验。
-
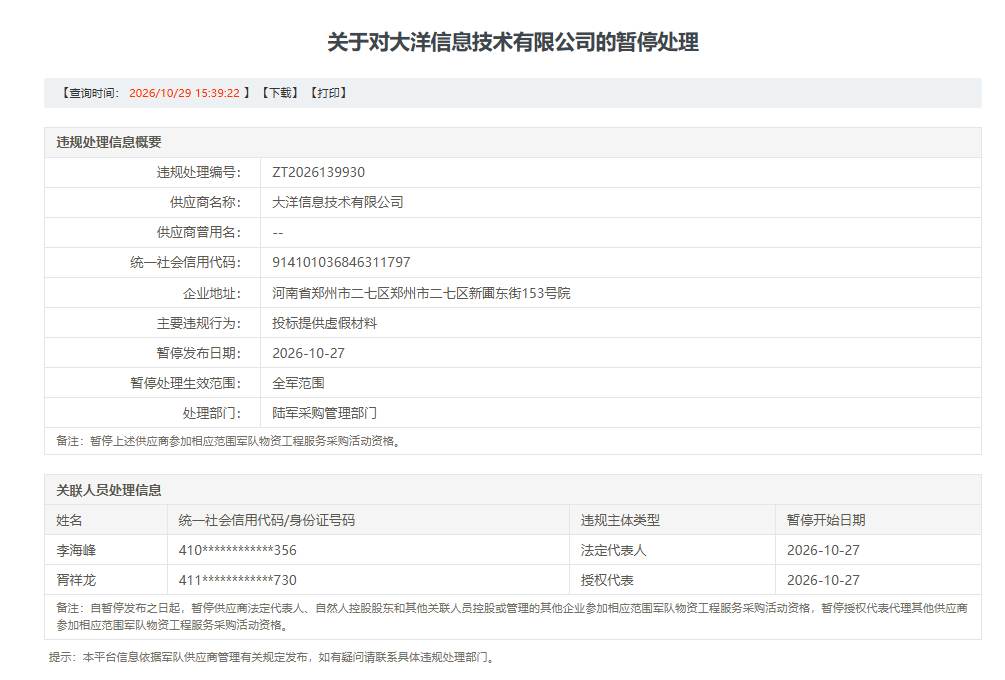
因投标提供虚假材料 大洋信息技术有限公司被暂停军采资格
近日,军队采购网发布《关于对大洋信息技术有限公司的暂停处理》。公示显示,因投标提供虚假材料,暂停大洋信息技术有限公司参加全军范围军队物资工程服务采购活动资格。
넶0 2026-10-29 -
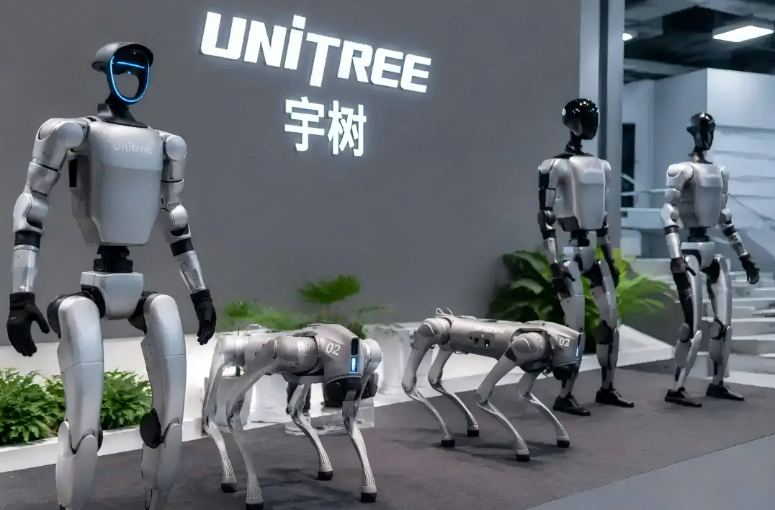
宇树科技披露三季报:营收保持高增,三季度净利同比下滑
10 月 28 日晚间,人形机器人企业宇树科技发布 2026 年第三季度报告。财报显示,公司收入端延续高速增长态势,但单季度归母净利润出现同比回落,增长结构分化引发市场关注。
넶1 2026-10-29 -
科技C杀中 东山精密“增收增利”难抵港股破发
10月的港股,对新股并不温柔。
10月28日,苏州东山精密制造股份有限公司正式在港交所主板挂牌,开报82.4港元,较86.8港元的发行价低开5.07%,截至收盘报86.15港元/股,较发行价微跌0.75%,总市值约1676亿港元。넶1 2026-10-29
- 2026-10-29
- 2026-10-29
- 2026-10-29
- 2026-10-28
- 2026-10-28
- 2026-10-28
- 2026-10-27
- 2026-10-27


