

一季度银行净息差探底:挑战与转机并存,LPR调整预期微妙平衡
最新数据显示,今年第一季度,中国商业银行的净息差再次下滑至1.54%,较去年第四季度进一步收缩15个基点,这一数字刷新了历史记录。此番变动源于多方面因素的综合影响,包括金融监管总局最新发布的2024年商业银行主要监管指标情况表所透露的信息。
市场分析师普遍认为,当前净息差的收窄态势与市场预期相符。尽管对于未来息差的走向,市场观点不一,多数观察家预测,随着负债端压力的减轻,银行的净息差有望逐步稳定。
净息差作为评估商业银行盈利能力的关键指标,其持续缩紧凸显了银行业在资产和负债两端面临的困境。光大银行金融市场部宏观研究员周茂华指出,复杂的经营环境、居民存款定期化的趋势抬升了银行的负债成本,同时,为支持实体经济,银行持续实施减费让利政策,加之金融市场资产价格波动,共同作用下导致净息差连年下降。
招商证券银行业首席分析师廖志明补充说,资产端的压力也不容忽视。去年两次下调的贷款市场报价利率(LPR),使得一季度存量按揭贷款重定价后,生息资产收益率显著下滑,进一步压缩了净息差空间。
净息差的不断收窄已直接影响到商业银行的业绩表现。一季度,商业银行累计净利润仅增长0.7%,与去年同期相比下降了2.6个百分点。光大证券金融行业首席分析师王一峰分析指出,这主要是由于资产端定价下降,不仅存量贷款利率因重定价走低,新发放贷款的利率也持续下行,且尚无明显反转迹象。
对于接下来的净息差走势,市场分析出现了分歧。一方面,有分析如周茂华认为,随着经济复苏、存款市场正常化以及实体融资回暖,银行净息差压力正接近底部。另一方面,廖志明则预计净息差将继续面临轻微压力,年内呈现缓慢下行趋势。
王一峰则提出,二季度随着年初重定价影响消退及存款成本降低政策效应显现,息差收窄压力或将显著缓解。同时,他强调银行需要优化负债管理策略,合理控制成本,并遵守市场秩序,以应对持续的挑战。
商业银行净息差的现状也间接影响了贷款市场报价利率(LPR)的未来走势。多位专家指出,在银行净息差触及历史低位的情况下,除非负债成本明显下降,否则LPR的下调空间将受到限制。综合考虑国内外经济形势,年内LPR的进一步调整可能会更为谨慎,且时间窗口可能延后。
中国商业银行当前面临净息差持续收窄的挑战,虽然未来压力有望得到一定程度的缓解,但银行需要积极调整策略,强化负债管理,以应对持续的市场变化和盈利压力。同时,LPR的下一步动向也将紧密关联银行的净息差状况及其背后的宏观经济因素。
-
招标还在进行,工地先行开工,汤阴一财政工程招投标程序疑架空
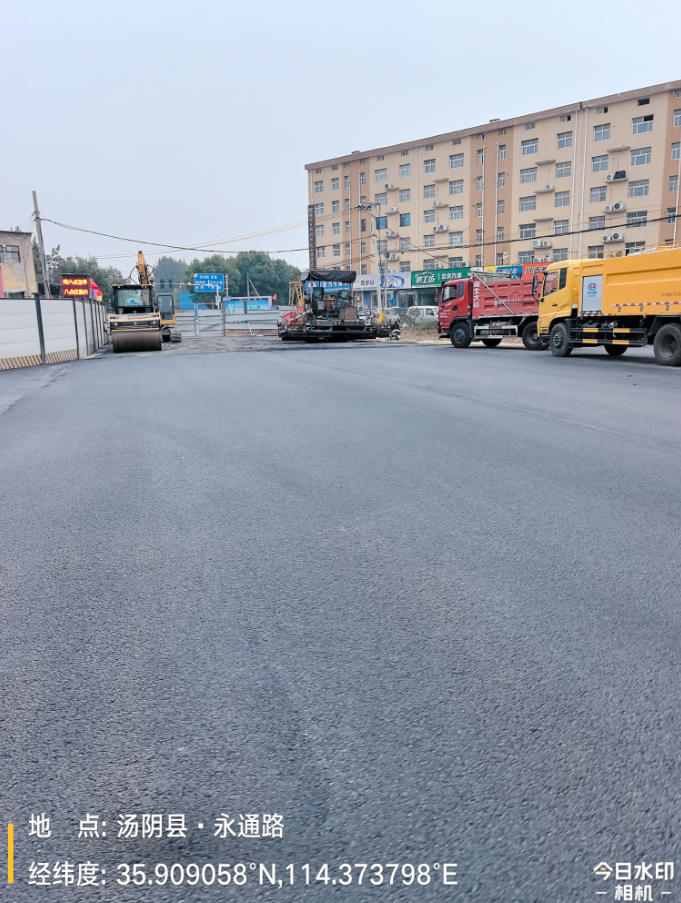
未招先建,是工程建设领域长期饱受诟病的顽疾,也是国家三令五申明令禁止的违规行为。近日有知情人士称,汤阴县 2026 年背街小巷及永通路东延道路改造工程尚处于招标阶段,中标单位仍未确定,总投资超 700 万元的财政资金项目,部分路段却已经热火朝天地开展施工作业,该项目深陷 “未招先建” 的争议。
넶0 2026-10-21 -
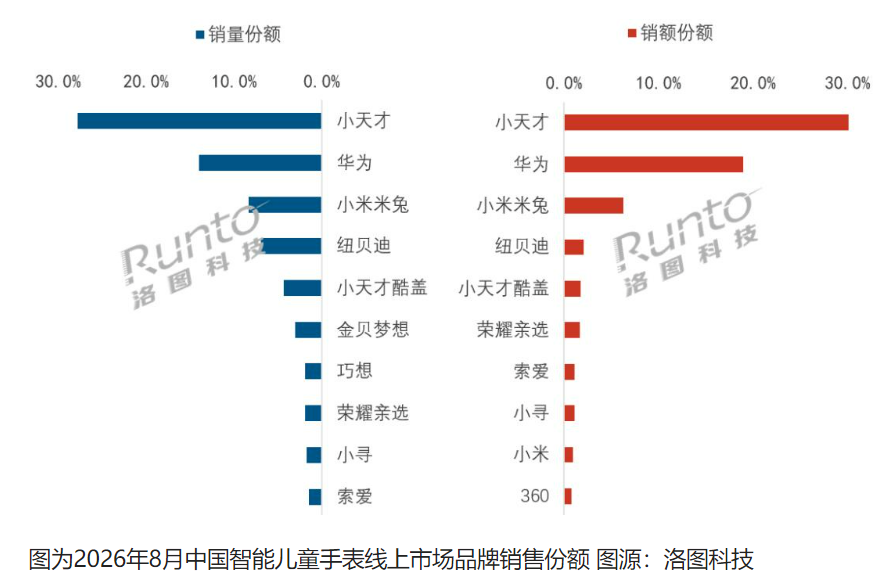
“小天才”手表封闭社交,变相逼家长下单?
给孩子挑儿童手表,多数家长的初衷都很朴素。
能定位、能通话,上下学能随时联系上,就够了。
没人会想到,这件本该服务于安全的工具,有一天会变成孩童社交圈的入场券。
10月20日,话题#小天才封闭社交倒逼家长购买#冲上热搜第一,藏在手表背后的校园社交逻辑,一下子被摆到了台面上。넶1 2026-10-21 -
74岁山东果汁大王再创业,切割“汇源”后新品牌首次直播:4场累计上万人次围观,销售额不到千元
汇源集团称,汇源集团及下属企业将不再生产带有“汇源”商标的果汁产品,终止相关代工合同,不再开展与该商标相关的合作,同时已经正式启用“咱家果源”品牌。
넶2 2026-10-20
- 2026-10-21
- 2026-10-21
- 2026-10-20
- 2026-10-20
- 2026-10-20
- 2026-10-15
- 2026-10-15
- 2026-10-14


