

京东Q1财报透视:经营利润强势回正,外卖业务“轻装”上阵
5月18日,随着京东集团第一季度财报的正式披露,市场迎来了一剂强心针。财报显示,京东本季度经营利润达到38亿元,成功扭转了上季度亏损58亿元的颓势。在核心零售业务经营利润率创下5.6%历史新高的同时,备受瞩目的外卖业务也交出了一份“大幅减亏”的成绩单。然而,在这份看似全面向好的成绩单背后,一场深刻的财务架构与战略调整正在悄然发生。
补贴退潮,核心零售盈利能力跃升
本季度京东实现扭亏为盈,最直接的原因在于费用的精准收缩。数据显示,京东的市场费用由上季度的253亿元迅速降至154亿元。这一显著变化标志着过去一年轰轰烈烈的外卖扩张战已暂时“偃旗息鼓”,补贴力度的收窄直接带动了整体经营状况的改善。与此同时,京东的基本盘表现依旧稳健,核心零售业务的经营利润率从上季度的3.2%跃升至本季度的5.6%,展现出强大的经营韧性与造血能力。
财务魔术?外卖配送剥离背后的“轻资产”逻辑
尽管表面数据亮眼,但深入剖析财报可以发现,京东在新业务(含外卖)板块的表现并非单纯依靠“节流”。一个极易被市场忽视的关键调整是:自2026年1月起,京东物流正式收购了原属于新业务的本地即时配送业务。
这一架构调整彻底改变了外卖业务的财务核算逻辑。过去,外卖配送作为内部业务结算,定价往往受限于集团内部的成本考量;而现在,随着配送业务划归京东物流,原本的外卖配送变成了由第三方商家直接向京东物流下单。这意味着,达达(京东物流旗下)可以完全按照市场化标准向商家报价,配送服务顺理成章地成为了京东物流新的利润增长点。
对于京东外卖业务本身而言,这标志着其正式转向“轻资产”运营模式。剥离了重资产的配送环节后,外卖业务更专注于商家运营、用户获客及广告变现。这种财务口径的调整,也是本季度新业务收入从上一季度的141亿元骤降至63亿元的重要原因之一——因为原本计入外卖业务的配送收入,如今已被划入了京东物流的营收版图。
自营利润收窄,开放平台成新增长极
在业务结构转型的另一端,京东零售内部也呈现出微妙的变化。虽然整体零售利润率高涨,但自营部分的利润空间呈现出一定的收窄趋势,而以第三方商家为主的开放平台则发展良好。这表明,京东正在逐步摆脱单纯依赖自营商品差价的盈利模式,转而通过提升平台生态的繁荣度来获取更高利润的服务性收入。
总体来看,2026年第一季度的京东展现出了极其鲜明的双面性:一方面是通过战略性收缩和财务架构重组实现的报表美化与效率提升;另一方面则是核心业务在激烈的市场竞争中寻求差异化突围的决心。外卖业务的“轻装上阵”不仅为其后续减亏甚至盈利奠定了基础,也让京东物流的即时配送能力得到了市场化验证。未来的京东,或许将不再是一个单纯的零售商,而是一个高度协同、轻重结合的科技驱动型供应链服务商。
-
招标还在进行,工地先行开工,汤阴一财政工程招投标程序疑架空
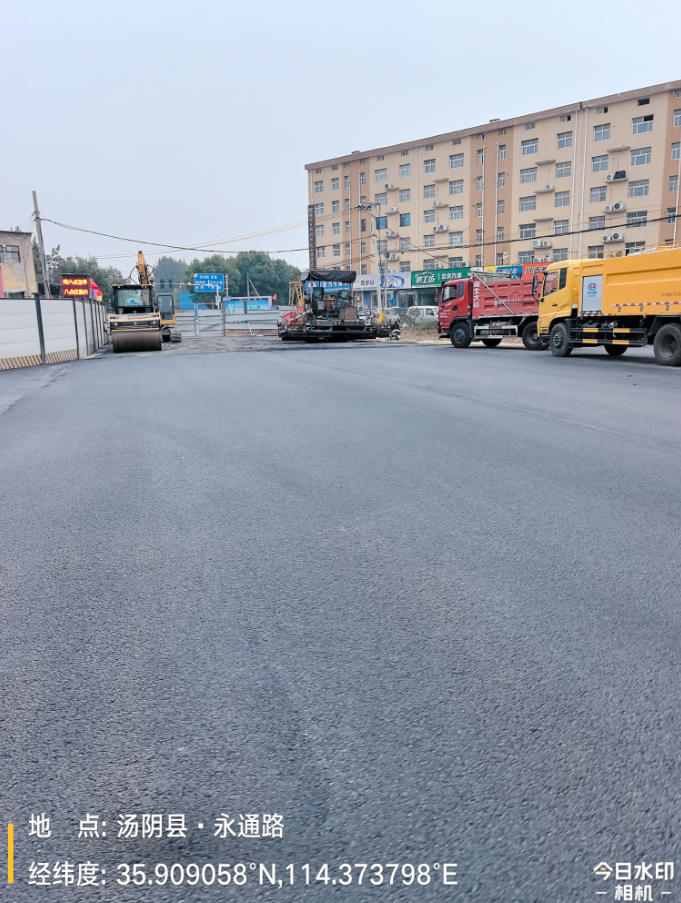
未招先建,是工程建设领域长期饱受诟病的顽疾,也是国家三令五申明令禁止的违规行为。近日有知情人士称,汤阴县 2026 年背街小巷及永通路东延道路改造工程尚处于招标阶段,中标单位仍未确定,总投资超 700 万元的财政资金项目,部分路段却已经热火朝天地开展施工作业,该项目深陷 “未招先建” 的争议。
넶0 2026-10-21 -
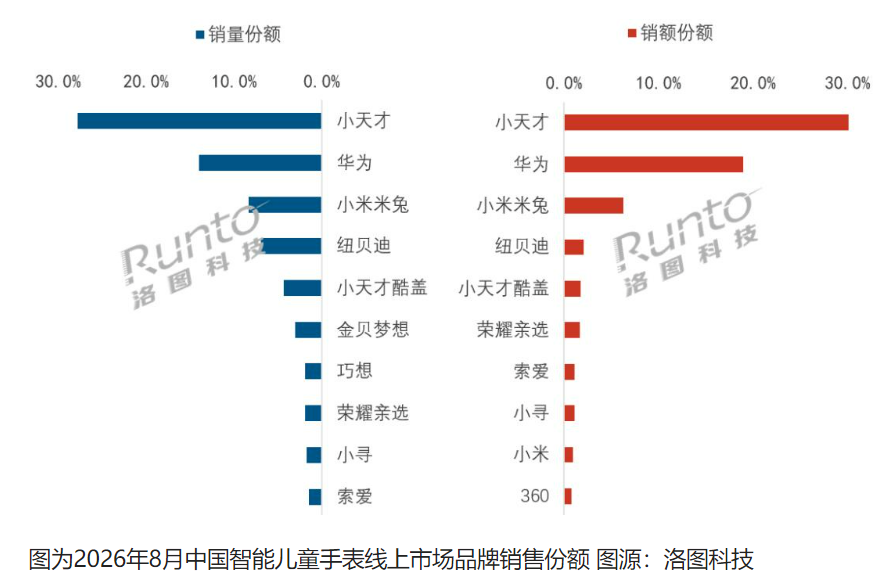
“小天才”手表封闭社交,变相逼家长下单?
给孩子挑儿童手表,多数家长的初衷都很朴素。
能定位、能通话,上下学能随时联系上,就够了。
没人会想到,这件本该服务于安全的工具,有一天会变成孩童社交圈的入场券。
10月20日,话题#小天才封闭社交倒逼家长购买#冲上热搜第一,藏在手表背后的校园社交逻辑,一下子被摆到了台面上。넶1 2026-10-21 -
74岁山东果汁大王再创业,切割“汇源”后新品牌首次直播:4场累计上万人次围观,销售额不到千元
汇源集团称,汇源集团及下属企业将不再生产带有“汇源”商标的果汁产品,终止相关代工合同,不再开展与该商标相关的合作,同时已经正式启用“咱家果源”品牌。
넶2 2026-10-20
- 2026-10-21
- 2026-10-21
- 2026-10-20
- 2026-10-20
- 2026-10-20
- 2026-10-15
- 2026-10-15
- 2026-10-14


